Una factura es un documento comercial que registra una operación de venta de productos o prestación de servicios entre un vendedor y un cliente. En ella se identifican las partes que participan en la operación y se detallan aspectos como los productos o servicios suministrados, las cantidades, los precios, los impuestos aplicables y el importe total.
Las facturas forman parte de la actividad cotidiana de autónomos, profesionales y empresas. Además de documentar una operación, facilitan el control de ingresos, gastos, impuestos y pagos pendientes.
Sin embargo, no todas las operaciones requieren exactamente el mismo documento. Existen distintos tipos de facturas, como la factura de venta, factura comercial, factura de servicios, factura proforma, factura rectificativa, factura simplificada o factura recurrente, entre otras.
Por eso, antes de hacer una factura, conviene conocer qué información contiene y qué tipo se adapta mejor a cada operación.
¿Para qué sirve una factura?
La factura permite dejar constancia de una operación económica entre dos partes.
En términos generales, sirve para identificar quién vende o presta el servicio y quién lo recibe, describir lo vendido o realizado, indicar su precio y reflejar los impuestos y el importe final de la operación.
También ayuda a llevar un registro organizado de las operaciones de una actividad profesional o empresarial.
Una factura puede utilizarse, entre otras cosas, para:
- Documentar una venta o prestación de servicios.
- Identificar al vendedor y al cliente.
- Detallar productos, servicios, cantidades y precios.
- Reflejar impuestos y descuentos.
- Establecer el importe pendiente de pago.
- Indicar una fecha de vencimiento.
- Mantener un registro de las operaciones realizadas.
Los requisitos legales y fiscales concretos dependen del país, del tipo de operación y de las partes que intervienen.
Partes de una factura
Aunque existen diferentes modelos de factura, normalmente encontramos una serie de elementos comunes.
Número de factura
El número de factura permite identificar cada documento individualmente. Cuando la normativa correspondiente exige una numeración correlativa, las facturas deben seguir la secuencia establecida.
También pueden utilizarse diferentes series de facturación cuando resulte necesario o esté permitido.
Fecha de emisión
La fecha de emisión indica cuándo se expide la factura.
No debe confundirse necesariamente con la fecha de vencimiento, que indica cuándo debe efectuarse el pago si se ha establecido un plazo.
Datos del emisor
El emisor de la factura es la persona, profesional o empresa que realiza la venta o presta el servicio.
Dependiendo de la legislación aplicable, pueden ser necesarios el nombre o razón social, domicilio y número de identificación fiscal, entre otros datos.
Datos del cliente o receptor
El receptor de la factura es la persona o entidad que recibe los productos o servicios.
Los datos que deben aparecer dependerán del tipo de factura, operación y normativa aplicable.
Descripción de los productos o servicios
La factura debe permitir identificar qué se está facturando.
Por ello suelen aparecer conceptos como descripción, cantidad, precio unitario y, cuando corresponda, descuentos.
Base imponible
La base imponible es, de forma general, la cantidad sobre la que se calcula un determinado impuesto.
Si existen descuentos que afectan a la operación, estos pueden modificar la cantidad utilizada para realizar posteriormente el cálculo fiscal.
IVA e impuestos
Cuando una operación está sujeta al Impuesto sobre el Valor Añadido, la factura puede mostrar el tipo de IVA, la cuota de IVA y el importe correspondiente.
El tratamiento fiscal depende de la operación y del territorio donde se realiza.
Importe total
El total de la factura representa la cantidad final resultante después de aplicar los conceptos, descuentos e impuestos correspondientes.
Forma de pago
También puede indicarse la forma de pago, por ejemplo transferencia bancaria, efectivo u otro método acordado entre las partes.
¿Cuáles son los principales tipos de facturas?
Existen numerosos tipos y denominaciones. Algunas describen una categoría fiscal concreta y otras simplemente el uso comercial que se da al documento.
Estas son algunas de las más habituales.
Factura de venta
Una factura de venta documenta la venta de productos o servicios de un vendedor a un comprador.
Normalmente identifica al vendedor y al cliente e incluye los artículos o servicios vendidos, cantidades, precios, descuentos, impuestos y total.
Es uno de los documentos más utilizados en las operaciones comerciales.
Cuando necesites documentar una operación de este tipo puedes crear una factura de venta introduciendo los datos correspondientes.
Factura comercial
La factura comercial se utiliza para describir y documentar una operación comercial.
Puede adquirir especial importancia en determinadas operaciones internacionales, ya que permite identificar al vendedor, comprador, mercancías y valor de la operación.
Una factura comercial online puede resultar útil para preparar toda esta información de manera organizada.
Factura de servicios
Una factura de servicios está orientada principalmente a documentar trabajos o servicios prestados.
Puede ser utilizada por profesionales, técnicos, consultores, empresas y otros prestadores de servicios.
En lugar de centrarse en unidades de productos físicos, puede describir conceptos como horas de trabajo, asesoramiento, mantenimiento, diseño, reparación u otros servicios.
Si realizas este tipo de actividad puedes crear una factura de servicios detallando cada concepto facturado.
Factura para autónomos
La expresión factura para autónomos se utiliza habitualmente para referirse a las facturas emitidas por trabajadores autónomos o profesionales independientes.
Además de los datos habituales, dependiendo de la actividad, país y destinatario pueden existir requisitos relacionados con impuestos o retenciones.
Por ello, una factura de autónomo debe adaptarse siempre a las obligaciones correspondientes a cada situación.
Factura con IVA
Una factura con IVA refleja el Impuesto sobre el Valor Añadido cuando resulta aplicable a la operación.
Habitualmente permite distinguir entre base imponible, porcentaje aplicado, importe del impuesto y total.
Si existen productos o servicios sujetos a diferentes porcentajes, puede ser necesario realizar los cálculos por separado.
Una herramienta para crear una factura con IVA puede facilitar estos cálculos y reducir errores aritméticos.
Factura sin IVA
Una factura sin IVA es una factura en la que este impuesto no se repercute.
Sin embargo, no significa que cualquier factura pueda emitirse eliminando simplemente el IVA. Puede haber operaciones exentas, no sujetas u otras circunstancias contempladas por la legislación.
Cuando corresponda, el motivo por el que no se aplica el impuesto puede tener que indicarse en el documento.
Por eso, antes de crear una factura sin IVA, debe comprobarse la normativa aplicable a la operación.
Factura exenta de IVA
Una factura exenta de IVA corresponde a una operación para la cual existe una exención fiscal aplicable.
Aunque coloquialmente se utilizan expresiones como “sin IVA” y “exenta de IVA” como si fueran equivalentes, fiscalmente pueden representar situaciones diferentes.
La factura deberá adaptarse al motivo concreto por el que no se repercute el impuesto.
Factura simplificada
Una factura simplificada contiene una cantidad de información menor que una factura completa y se utiliza únicamente cuando se cumplen las condiciones establecidas por la legislación correspondiente.
En España, este documento sustituyó al antiguo tique en determinados supuestos.
Puede contener información como número, fecha, identificación del emisor, descripción de los bienes o servicios, tipo impositivo e importe total, aunque dependiendo de las circunstancias pueden ser necesarios otros datos.
Puedes crear una factura simplificada cuando este tipo de documento sea adecuado para la operación.
Factura simple
Una factura simple suele referirse de manera general a un modelo de factura sencillo y fácil de completar.
Es importante no confundir automáticamente una factura simple con una factura simplificada.
“Factura simple” puede utilizarse simplemente para describir un diseño o modelo sencillo, mientras que factura simplificada puede constituir una categoría fiscal específica.
Si buscas un documento básico y fácil de completar, un modelo de factura simple puede ser suficiente siempre que incluya todos los datos exigibles para la operación.
Factura proforma
Una factura proforma es un documento comercial previo a la factura definitiva.
Permite presentar al cliente información sobre una operación prevista, como productos o servicios, cantidades, precios, impuestos estimados y condiciones.
Aunque visualmente puede parecer una factura normal, una proforma no debe confundirse con la factura fiscal definitiva.
Por ejemplo, un profesional podría crear una factura proforma para mostrar al cliente las condiciones previstas antes de completar la operación.
Factura de anticipo
Una factura de anticipo se relaciona con un pago realizado antes de completar totalmente una operación.
Los anticipos son habituales en proyectos, encargos, obras, reservas y servicios en los que se solicita al cliente una parte del importe por adelantado.
Posteriormente, el anticipo puede tener que considerarse al determinar el importe pendiente de la operación.
Por ello, al crear una factura de anticipo es importante diferenciar claramente el importe anticipado y las cantidades restantes cuando corresponda.
Factura recurrente
Una factura recurrente está relacionada con operaciones que se repiten periódicamente.
Es habitual en servicios mensuales, mantenimiento, suscripciones, alquileres y otros servicios continuados.
La facturación recurrente permite organizar operaciones que se producen semanal, mensual, trimestral o anualmente.
Cuando los conceptos se repiten periódicamente, crear una factura recurrente puede simplificar la gestión administrativa.
Factura de alquiler
Una factura de alquiler documenta el importe correspondiente al arrendamiento de un inmueble, espacio, vehículo, equipo u otro bien.
Puede contener el periodo facturado, importe del alquiler, conceptos adicionales, impuestos y otras cantidades que correspondan.
Los requisitos pueden variar considerablemente según el tipo de alquiler y la legislación aplicable.
Una factura por alquiler debe por tanto adaptarse a la operación concreta.
Factura rectificativa
Una factura rectificativa se utiliza para corregir determinadas facturas emitidas anteriormente cuando las circunstancias requieren formalizar la modificación.
Puede ser necesaria, por ejemplo, ante determinados errores, devoluciones o modificaciones de la operación.
Normalmente debe permitir identificar la factura original y el motivo de la rectificación.
Cuando sea necesario rectificar una factura, conviene evitar modificar simplemente el documento original si la normativa exige emitir una rectificativa.
Factura ordinaria o factura completa
La factura ordinaria o factura completa contiene la información necesaria para identificar adecuadamente la operación, el emisor, el destinatario y los importes correspondientes.
No debe confundirse con la factura simplificada, que tiene características y requisitos diferentes.
Factura recapitulativa
Una factura recapitulativa permite agrupar varias operaciones realizadas para un mismo destinatario dentro de un determinado periodo cuando se cumplen los requisitos aplicables.
Su principal ventaja es que permite reunir diferentes operaciones en un único documento en lugar de tratarlas individualmente.
Factura electrónica
Una factura electrónica es una factura expedida y recibida mediante medios electrónicos conforme a los requisitos que correspondan.
Es importante diferenciar una factura electrónica regulada de una factura convencional que simplemente se guarda como archivo PDF.
Un PDF de factura no necesariamente constituye por sí solo una factura electrónica conforme a todas las exigencias técnicas o legales de un determinado país.
Factura internacional
Una factura internacional está relacionada con operaciones realizadas entre partes situadas en diferentes países.
En estos casos pueden cobrar especial importancia elementos como la moneda, identificación fiscal, impuestos, descripción de mercancías y condiciones comerciales.
En operaciones con mercancías también pueden existir requisitos aduaneros específicos.
Factura de compra
La expresión factura de compra se utiliza habitualmente desde la perspectiva de quien adquiere los bienes o servicios.
Para una empresa, las facturas recibidas de proveedores forman parte de la documentación de sus compras y gastos.
Esto permite distinguir administrativamente las facturas de compra y venta.
Factura de abono
Una factura de abono es una denominación utilizada tradicionalmente en determinados contextos para operaciones que reducen o corrigen cantidades previamente facturadas.
No debe asumirse que es jurídicamente equivalente a una factura rectificativa en todos los países o circunstancias.
Duplicado de factura
Un duplicado de factura es una reproducción del documento que puede emitirse en determinadas circunstancias.
No debe confundirse necesariamente con generar una nueva factura correspondiente a la misma operación ni con una simple copia sin consideración de los requisitos aplicables.
Diferencia entre factura, presupuesto, proforma, albarán y recibo
Estos documentos están relacionados con operaciones comerciales, pero cumplen funciones diferentes.
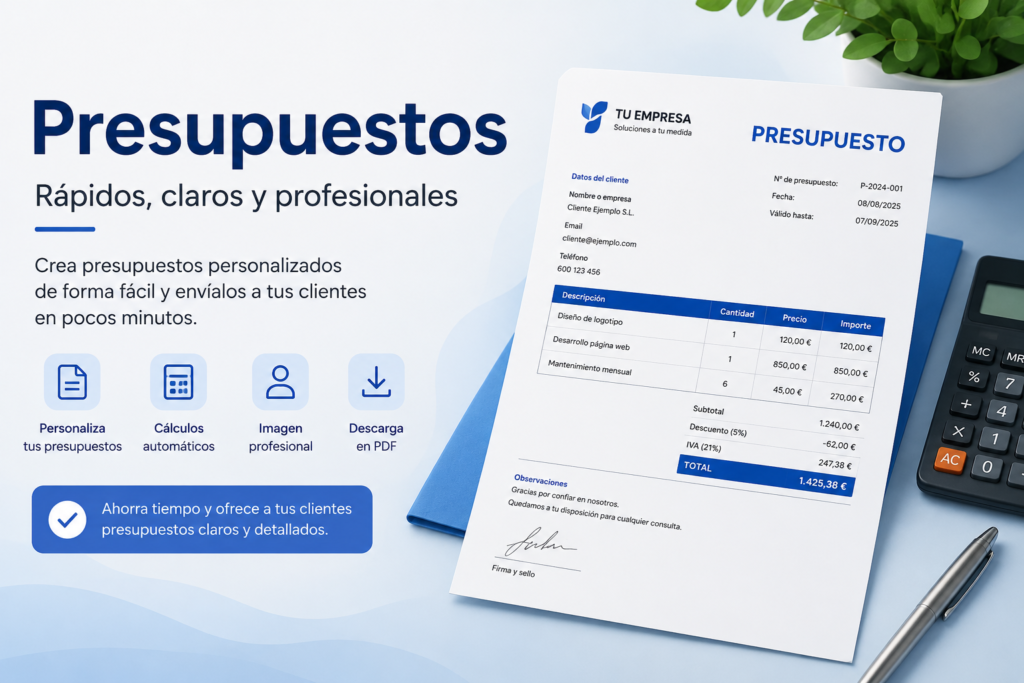
Un presupuesto presenta normalmente una propuesta económica antes de realizar la operación.
Una factura proforma puede mostrar anticipadamente las condiciones previstas de una operación, pero no sustituye a la factura definitiva.
Un albarán suele utilizarse para acreditar o documentar la entrega de mercancías.
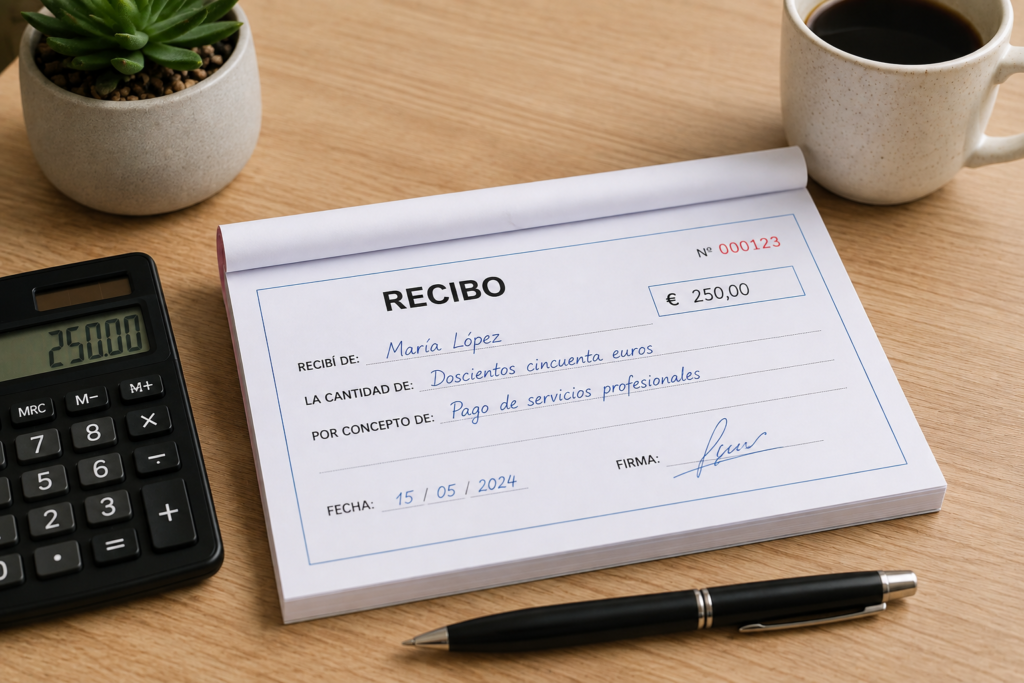
Un recibo sirve habitualmente como justificante de que se ha recibido un pago.
La factura, por su parte, documenta formalmente la operación comercial correspondiente.
Por eso no conviene utilizar estos documentos indistintamente.
Cómo hacer una factura paso a paso
Para hacer una factura correctamente, primero hay que determinar qué tipo de documento necesita la operación.
Después puede seguirse este proceso:
- Introducir los datos del emisor.
- Añadir los datos del cliente.
- Asignar número y fecha a la factura.
- Describir los productos o servicios.
- Introducir las cantidades.
- Establecer los precios unitarios.
- Aplicar los descuentos correspondientes.
- Calcular la base imponible.
- Aplicar los impuestos cuando procedan.
- Calcular el importe total.
- Indicar la forma y fecha de pago cuando corresponda.
- Revisar toda la información antes de emitirla.
Esta revisión final es especialmente importante para evitar errores en números de identificación fiscal, cantidades, precios e impuestos.
Ejemplo de factura
Supongamos que un profesional presta un servicio de diseño a una empresa.
La factura podría incluir:
Servicio de diseño: 500 €
Base imponible: 500 €
Impuesto: el porcentaje que corresponda
Total: base imponible + impuesto aplicable
Además se incluirían el número de factura, fecha de emisión, datos fiscales del profesional, datos del cliente y descripción del servicio.
Este ejemplo de factura es únicamente ilustrativo. Los impuestos y datos obligatorios deben determinarse según la legislación aplicable.
Cómo crear una factura online
Actualmente es posible crear una factura online directamente desde el navegador sin diseñar manualmente el documento.
Una herramienta de facturación online puede permitir introducir los datos del vendedor y cliente, añadir productos o servicios, establecer cantidades y precios y calcular los totales.
Después de completar los datos, es recomendable utilizar una vista previa de la factura para comprobar que la información es correcta.
Finalmente puede prepararse el documento para imprimirlo o guardar la factura en PDF.
Ventajas de utilizar un generador de facturas
Un generador de facturas puede simplificar especialmente los cálculos y la presentación del documento.
Entre sus ventajas se encuentran la posibilidad de reutilizar una estructura profesional, realizar cálculos automáticamente, añadir diferentes conceptos y obtener rápidamente un documento preparado para imprimir.
Para operaciones sencillas, poder hacer facturas online evita tener que diseñar manualmente tablas, totales y campos cada vez que se necesita un documento nuevo.
Errores frecuentes al crear una factura
Incluso utilizando una plantilla, es recomendable revisar cuidadosamente el resultado.
Entre los errores más habituales se encuentran:
- Datos incorrectos del emisor o cliente.
- Número de factura equivocado.
- Fecha incorrecta.
- Descripción insuficiente del servicio o producto.
- Cantidades incorrectas.
- Errores en el precio unitario.
- Descuentos mal calculados.
- Tipo de impuesto incorrecto.
- Total incorrecto.
- Utilizar una factura simplificada cuando corresponde otro documento.
- Confundir una factura proforma con una factura definitiva.
- Modificar una factura cuando debería emitirse una rectificativa.
Una herramienta puede automatizar determinados cálculos, pero sigue siendo responsabilidad del usuario comprobar que los datos introducidos son correctos.
Preguntas frecuentes sobre facturas
¿Qué es una factura?
Es un documento que registra una operación comercial e identifica aspectos como las partes participantes, los productos o servicios, precios, impuestos y total.
¿Cómo puedo hacer una factura?
Puedes crearla mediante un programa, plantilla o generador de facturas online, introduciendo los datos del emisor, cliente y operación y calculando posteriormente los importes correspondientes.
¿Se puede crear una factura gratis?
Sí, existen herramientas que permiten crear facturas gratis. Esto se refiere al coste de utilización de la herramienta y no modifica las obligaciones fiscales o legales relacionadas con la emisión de la factura.
¿Puedo hacer una factura online?
Sí. Un creador de facturas online permite completar los datos desde el navegador y posteriormente preparar el documento para imprimir o guardar.
¿Puedo guardar una factura en PDF?
Sí. Dependiendo de la herramienta utilizada, el documento puede prepararse para imprimir o guardar como PDF.
¿Factura simple y factura simplificada son lo mismo?
No necesariamente. “Factura simple” puede utilizarse para describir informalmente un modelo sencillo, mientras que “factura simplificada” puede ser una categoría fiscal regulada.
¿Una factura proforma es válida como factura definitiva?
No debe tratarse automáticamente como una factura definitiva. La proforma es fundamentalmente un documento previo de carácter informativo o comercial.
¿Qué diferencia hay entre factura con IVA y factura sin IVA?
Una factura con IVA refleja este impuesto cuando corresponde. Una factura sin IVA puede responder a una operación exenta, no sujeta u otra circunstancia prevista legalmente. No debe eliminarse el impuesto sin comprobar previamente el tratamiento fiscal de la operación.
¿Qué hago si me equivoco en una factura?
Dependiendo del error y de la legislación aplicable puede ser necesario emitir una factura rectificativa en lugar de modificar directamente la factura original.
Crea el tipo de factura que necesitas
No existe un único modelo adecuado para todas las situaciones. Una venta, un servicio, un alquiler, un anticipo o una corrección pueden requerir documentos con características diferentes.
Por eso, antes de crear el documento conviene identificar el tipo de factura adecuado y comprobar los requisitos legales y fiscales aplicables.
En CrearDocumentos puedes encontrar diferentes modelos para crear facturas online, completar los datos desde el navegador, comprobar los cálculos y preparar el documento para imprimir o guardar en PDF.